
Agendado: é publicado a 16 de outubro de 2026. Só tu o vês porque tens o painel aberto.
Publicado a 16 de outubro de 2026 · 8 min de leitura
Relação risco retorno e taxa de acerto: as contas que decidem tudo
A fórmula da expectativa com exemplos, uma tabela com a taxa de acerto de equilíbrio para cada relação, o efeito do spread e da comissão em ticks e porque 1:3 nem sempre é a melhor escolha.
A relação risco retorno compara o que arriscas até ao stop com o que ganhas até ao alvo: com stop de 10 pontos e alvo de 20, é 1:2. Sozinha, não diz se uma estratégia ganha dinheiro. O que decide é a combinação com a taxa de acerto: com 1:1 precisas de acertar mais de 50% das vezes, com 1:2 mais de 33,3% e com 1:3 mais de 25%, antes de custos.
Em resumo
- Expectativa por operação = acerto × ganho médio, menos erro × perda média. Em R, a conta cabe num guardanapo.
- A taxa de acerto de equilíbrio é 1 ÷ (1 + R): 50% para 1:1, 33,3% para 1:2, 25% para 1:3.
- Spread e comissão pesam mais quanto menor for o stop: num scalp de 8 ticks, um 1:2 pede mais de 40% de acerto.
- A relação que conta é a realizada, medida no diário, e não a que desenhas no gráfico.
O que é a relação risco retorno
É a distância até ao alvo a dividir pela distância até ao stop. Escreve-se 1:2 (arriscas um para ganhar dois) e há quem a escreva ao contrário, 2:1. No Brasil, o resultado médio realizado chama-se muitas vezes payoff: ganho médio a dividir pela perda média.
Exemplo no NQ: compras a 24.500,00 com stop em 24.490,00 e alvo em 24.520,00. O stop está a 10 pontos (40 ticks, 200 dólares por contrato) e o alvo a 20 pontos (80 ticks, 400 dólares). Relação 1:2.
A forma mais limpa de pensar é em R. 1R é o que arriscas numa operação; um ganho de 400 dólares com 200 de risco é +2R. Assim comparas operações de tamanhos diferentes e contratos diferentes com a mesma régua.
A fórmula da expectativa, com números
A expectativa diz quanto ganhas ou perdes, em média, por operação:
E = (acerto × ganho médio) - (taxa de erro × perda média)
Em R, com perdas de 1R e ganhos de R: E = p × R - (1 - p), em que p é a taxa de acerto.
- 40% de acerto com 1:2: 0,4 × 2 - 0,6 × 1 = +0,2R. Com 1R = 100 dólares, 100 operações dão +20R, 2000 dólares, antes de custos.
- 60% de acerto com 1:0,5: 0,6 × 0,5 - 0,4 × 1 = -0,1R. Acertas seis em cada dez e a conta desce.
- 30% de acerto com 1:3: 0,3 × 3 - 0,7 × 1 = +0,2R. A mesma expectativa do primeiro caso, com uma experiência muito diferente.
Uma expectativa de +0,2R parece pouco. É o que separa uma conta que cresce de uma que encolhe, desde que a amostra seja grande e os custos não a comam.
Que taxa de acerto precisas para cada relação risco retorno
O ponto de equilíbrio sai da fórmula com E = 0: acerto mínimo = 1 ÷ (1 + R). A tabela mostra-o para seis relações, e a expectativa com 40% e 50% de acerto, antes de custos.
| Relação | Acerto de equilíbrio | E com 40% de acerto | E com 50% de acerto |
|---|---|---|---|
| 1:0,5 | 66,7% | -0,40R | -0,25R |
| 1:1 | 50% | -0,20R | 0 |
| 1:1,5 | 40% | 0 | +0,25R |
| 1:2 | 33,3% | +0,20R | +0,50R |
| 1:3 | 25% | +0,60R | +1,00R |
| 1:4 | 20% | +1,00R | +1,50R |
Cuidado ao ler a tabela na horizontal: a taxa de acerto não fica parada quando afastas o alvo. Quem acerta 50% com 1:1 dificilmente acerta 50% com 1:4. As colunas da direita servem para comparar, não para prometer.
Como o spread e a comissão mudam o ponto de equilíbrio
Supõe um custo total de 2 ticks por operação completa no NQ: 1 tick de spread (compras no ask e vendes no bid) e cerca de 1 tick, 5 dólares, de comissão e taxas. O valor real depende da corretora. O custo entra nos dois lados: o ganho encolhe 2 ticks e a perda cresce 2 ticks.
- Stop de 40 ticks, alvo de 80 (1:2). Ganho líquido de 78 ticks, perda de 42. Acerto de equilíbrio: 42 ÷ (78 + 42) = 35,0%, em vez de 33,3%.
- Stop de 8 ticks, alvo de 16 (1:2). Ganho líquido de 14, perda de 10. Equilíbrio: 10 ÷ 24 = 41,7%.
- Stop de 4 ticks, alvo de 8 (1:2). Ganho líquido de 6, perda de 6. Equilíbrio: 50%. No papel é 1:2; na conta é 1:1.
Nos micro, a comissão pesa ainda mais em ticks: se pagares 1 dólar por operação completa num MNQ, são 2 ticks só de comissão, mais o tick do spread. É por isso que o scalping é tão difícil para quem começa: com stops de poucos ticks, os custos empurram a taxa de acerto necessária para cima do que um iniciante consegue.
Isto também aparece nos dados. No estudo de Barber e Odean publicado em 2000, com dezenas de milhares de contas de uma corretora norte-americana, as famílias que mais negociavam tiveram os piores resultados líquidos, e os custos explicavam boa parte da diferença. O guia que pergunta se o trading é rentável junta outros estudos no mesmo sentido.
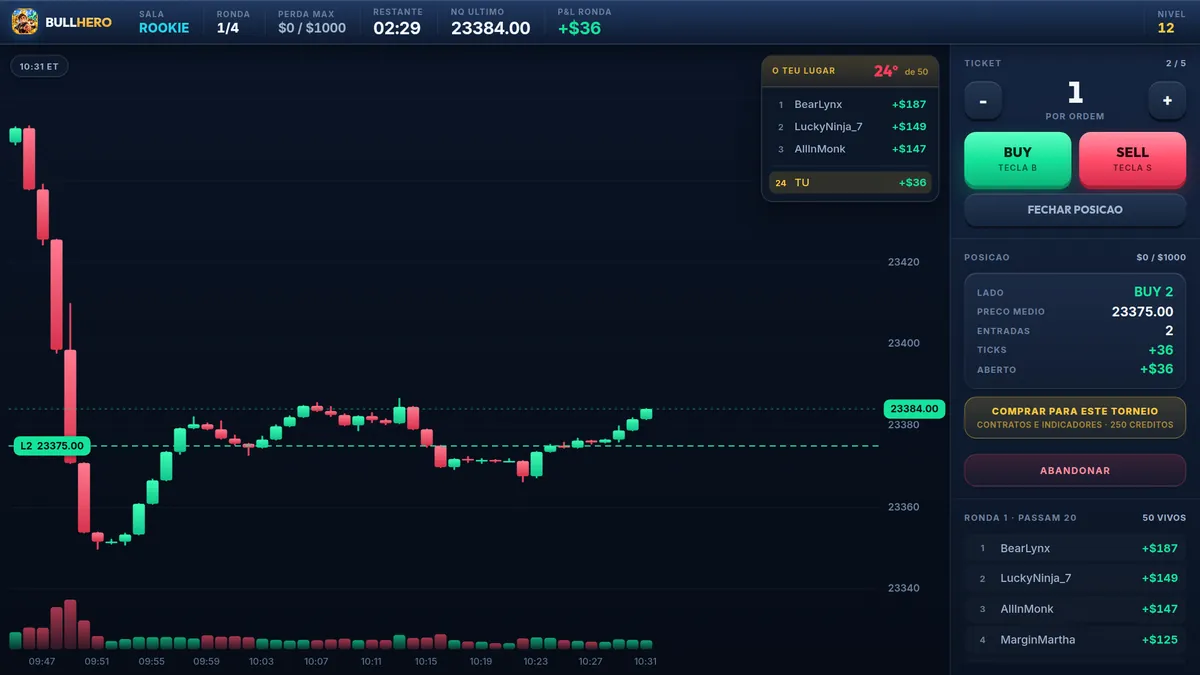
Vê o spread a comer o teu alvo em tempo real. No BullHero compras no ask, vendes no bid e pagas comissão em cada operação. Joga uma ronda só com alvos de 1:2 e conta quantos chegam lá: é a tua primeira taxa de acerto medida com custos.
Medir o meu acertoPorque 1:3 nem sempre é melhor do que 1:2
Um alvo mais longe parece sempre melhor na tabela. Na prática, cobra-se de quatro maneiras:
- Acerto mais baixo. Se passar de 1:2 para 1:3 baixa o teu acerto de 38% para 24%, a expectativa passa de 0,38 × 2 - 0,62 = +0,14R para 0,24 × 3 - 0,76 = -0,04R.
- Mais tempo dentro. Mais exposição a dados macro e a inversões, e no intradiário o alvo pode nem caber no que resta da sessão.
- Séries de perdas longas. Com 30% de acerto, a probabilidade de veres pelo menos uma série de 10 perdas seguidas em 200 operações ronda os 84%. Com 50% de acerto, ronda os 9%.
- Gestão a meio. Com o alvo longe, a tentação de fechar cedo ou de mexer no stop cresce, e a relação realizada fica abaixo da planeada.
A pergunta certa não é qual a melhor relação. É qual a expectativa da tua combinação de alvo e acerto, depois de custos, e se aguentas as séries que ela produz. O tamanho tem de sobreviver a essas séries: com 1% de risco por operação, 10 perdas seguidas custam cerca de 10% da conta; com 5%, cerca de 40%. O guia de gestão do risco para iniciantes mostra como fixar esse valor.
Como medir a tua relação risco retorno real no diário
A relação que desenhas no gráfico é uma intenção. A que vale é a que fica no extrato. Para a medir:
- Anota cada resultado em R, com os custos incluídos: resultado líquido a dividir pelo risco inicial.
- Separa ganhos e perdas e calcula o ganho médio e a perda média, ambos em R.
- Relação realizada (o payoff) = ganho médio ÷ perda média.
- Taxa de acerto = número de ganhos ÷ total de operações.
- Expectativa = soma dos R ÷ número de operações. Compara o acerto com o equilíbrio da tua relação realizada.
Exemplo: planeavas 1:2 e, em 40 operações, tiveste 15 ganhos com média de +1,4R e 25 perdas com média de -1,1R. Relação realizada: 1,4 ÷ 1,1 = 1,27. Acerto: 37,5%. Equilíbrio para 1,27: 1 ÷ 2,27 = 44%. Expectativa: (15 × 1,4 - 25 × 1,1) ÷ 40 = -0,16R. O diagnóstico está nos números: ganhos de 1,4R em vez de 2R querem dizer que fechas cedo; perdas de 1,1R querem dizer derrapagem ou stop afastado. O artigo sobre o diário de trading mostra como montar estes campos, e o de onde colocar o stop loss ajuda a perceber se as perdas acima de 1R vêm do sítio do stop.
Perguntas frequentes
Qual é a melhor relação risco retorno para day trade?
Não há uma universal. Cada setup tem uma taxa de acerto natural, e a relação certa é a que dá expectativa positiva com essa taxa depois de custos. Muitos setups intradiários funcionam entre 1:1 e 1:2. Mede pelo menos 30 operações do mesmo setup antes de mudar o alvo, e muda uma coisa de cada vez.
Payoff e relação risco retorno são a mesma coisa?
Andam juntos, mas não são iguais. A relação risco retorno é planeada antes de cada operação, com o stop e o alvo. O payoff mede-se depois: ganho médio a dividir pela perda média de uma série de operações. Se planeias 1:2 e o teu payoff é 1,2, estás a fechar ganhos cedo ou a deixar as perdas passar de 1R.
Uma taxa de acerto de 70% é boa?
Depende do resto. Com 70% de acerto, ganho médio de 0,4R e perda média de 1R, a expectativa é 0,7 × 0,4 - 0,3 × 1 = -0,02R: perdes devagar enquanto ganhas quase sempre. Taxas de acerto altas escondem muitas vezes ganhos pequenos e perdas grandes. Olha sempre para as duas metades da fórmula.
O BullHero é um jogo de trading com dinheiro fictício e preços gerados por um modelo matemático; não é uma corretora nem dá acesso a mercados reais. Este artigo é educativo e não é recomendação de investimento.
Fontes
- Barber, B. M. e Odean, T., Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors, The Journal of Finance, 2000
- CME Group, Micro E-mini Nasdaq-100 Futures: Contract Specifications, 2019
Mais artigos
Day trade para iniciantes: como é uma sessão e o primeiro ano real
Um instrumento, um setup e uma janela horária: o modelo mais simples para começar, a rotina antes, durante e depois da sessão, e o que os estudos de Taiwan e do Brasil dizem sobre quem faz day trade.
Onde colocar o stop loss: 5 métodos com exemplos no NQ
Estrutura, ATR, volatilidade do horário, stop de tempo e perda máxima em dinheiro: quanto custa cada método em ticks no NQ, porque os stops óbvios são varridos e quando podes mexer no teu.
Diário de trading: o que anotar e como o rever para não repetir erros
Oito campos que demoram menos de um minuto por operação, um modelo para copiar hoje e uma revisão de vinte minutos por semana que encontra o erro que mais te custa. Serve também para a prática.