
Programmato: esce il 16 ottobre 2026. Lo vedi solo tu perché hai il pannello aperto.
Pubblicato il 16 ottobre 2026 · 8 min di lettura
Rapporto rischio rendimento: quanto devi vincere per non perdere
Con un rapporto 1:2 basta vincere un trade su tre, ma solo prima dei costi. Formula dell’aspettativa, win rate di pareggio, effetto di spread e commissioni in tick e come leggere il tuo R:R reale dal diario.
Il rapporto rischio rendimento confronta quanto rischi su un trade con quanto punti a guadagnare: con stop a 20 tick e target a 40 tick il rapporto è 1:2. Da solo però non dice se una strategia guadagna. Serve insieme al win rate: con 1:2 devi vincere almeno il 33,3% delle volte, prima dei costi. Qui trovi la formula dell’aspettativa, la tabella di pareggio, l’effetto di spread e commissioni e come misurare il tuo rapporto reale.
In breve
- Rapporto e win rate vanno sempre letti insieme: l’aspettativa li unisce in un solo numero.
- Win rate di pareggio prima dei costi: 50% con 1:1, 33,3% con 1:2, 25% con 1:3.
- Spread e commissioni alzano il pareggio, e pesano di più quando lo stop è corto.
- Il rapporto che conta è quello realizzato nel diario, non quello disegnato sul grafico.
Cos’è il rapporto rischio rendimento nel trading
È la distanza dal target divisa per la distanza dallo stop. Compri un NQ a 21.400,00 con stop a 21.395,00 e target a 21.410,00: rischi 5 punti (20 tick, 100 dollari) per guadagnarne 10 (40 tick, 200 dollari). Il rapporto è 1:2. In italiano si scrive di solito rischio:rendimento, quindi 1:2; nelle piattaforme in inglese trovi «risk reward 1:2» o anche «2R», cioè un guadagno pari a due volte il rischio.
L’errore comune è fermarsi qui. Un rapporto 1:5 sembra splendido, ma se il target viene raggiunto una volta su dieci perdi soldi. Un rapporto 1:1 sembra modesto, ma con un 60% di trade vincenti guadagni. Il numero che decide è un altro.
Aspettativa matematica: la formula che unisce rapporto e win rate
L’aspettativa è il risultato medio per trade su un grande numero di trade. In unità di rischio (R) la formula è:
Aspettativa = (win rate × guadagno medio in R) − (loss rate × perdita media in R)
Un esempio su 100 operazioni con rapporto 1:2 e win rate del 40%:
- 40 trade vincenti × 2R = +80R
- 60 trade perdenti × 1R = −60R
- Totale +20R, cioè un’aspettativa di +0,2R per trade.
Se rischi 50 dollari per trade, sono +1.000 dollari su 100 trade, prima dei costi. Lo stesso 40% con un rapporto 1:1 darebbe 40 − 60 = −20R: identica precisione, risultato opposto. Il concetto di misurare tutto in R, reso popolare da Van K. Tharp, serve proprio a questo: confrontare trade e strategie con size diverse.
Un’aspettativa positiva, però, non è ancora uno stipendio. Con +0,1R netti per trade, 50 dollari di rischio e tre trade al giorno fai 15 dollari a seduta, circa 300 al mese su venti sedute. Per questo la redditività del trading va valutata con i numeri del tuo campione, non con gli screenshot dei giorni migliori.
Win rate di pareggio per ogni rapporto rischio rendimento
Il win rate di pareggio è la percentuale di trade vincenti che porta l’aspettativa a zero. Prima dei costi la formula è semplice: pareggio = 1 ÷ (1 + rendimento). Con 1:2 fa 1 ÷ 3 = 33,3%.
La terza colonna aggiunge un caso concreto: stop sempre a 20 tick sull’NQ e 2 tick di costi per trade (un tick di spread più circa 5 dollari fra commissione e costi di borsa, un’ipotesi che varia da broker a broker). Ogni vincita si accorcia di 2 tick, ogni perdita si allunga di 2.
| Rapporto | Pareggio senza costi | Pareggio con 2 tick di costi | Differenza |
|---|---|---|---|
| 1:0,5 | 66,7% | 73,3% | +6,6 punti |
| 1:1 | 50,0% | 55,0% | +5,0 punti |
| 1:1,5 | 40,0% | 44,0% | +4,0 punti |
| 1:2 | 33,3% | 36,7% | +3,4 punti |
| 1:3 | 25,0% | 27,5% | +2,5 punti |
| 1:4 | 20,0% | 22,0% | +2,0 punti |
I costi pesano di più proprio sui rapporti bassi, quelli tipici di chi cerca molti piccoli guadagni.
Come spread e commissioni spostano il pareggio
Rifacciamo il conto della riga 1:2 passo per passo. Stop a 20 tick, target a 40 tick, costi totali 2 tick:
- Vincita netta: 40 − 2 = 38 tick, cioè 190 dollari.
- Perdita netta: 20 + 2 = 22 tick, cioè 110 dollari.
- Rapporto effettivo: 38 ÷ 22 = 1,73, non più 2.
- Pareggio: 22 ÷ (38 + 22) = 36,7%.
Ora accorcia tutto, come fa lo scalper: stop a 8 tick e target a 16, sempre 1:2 sulla carta. Vincita netta 14 tick, perdita netta 10: il pareggio sale a 10 ÷ 24 = 41,7%. Lo stesso rapporto nominale richiede otto punti percentuali in più di trade vincenti. È il motivo per cui la guida sullo scalping e la sua matematica parla di costi prima che di setup.
Sui micro contratti l’effetto cresce. Un tick dell’MNQ vale 0,50 dollari: se fra commissione e costi di borsa paghi, per ipotesi, 1,50 dollari andata e ritorno, sono 3 tick, più uno di spread. Con lo stop a 20 tick e il target a 40, il pareggio diventa 24 ÷ 60 = 40%.
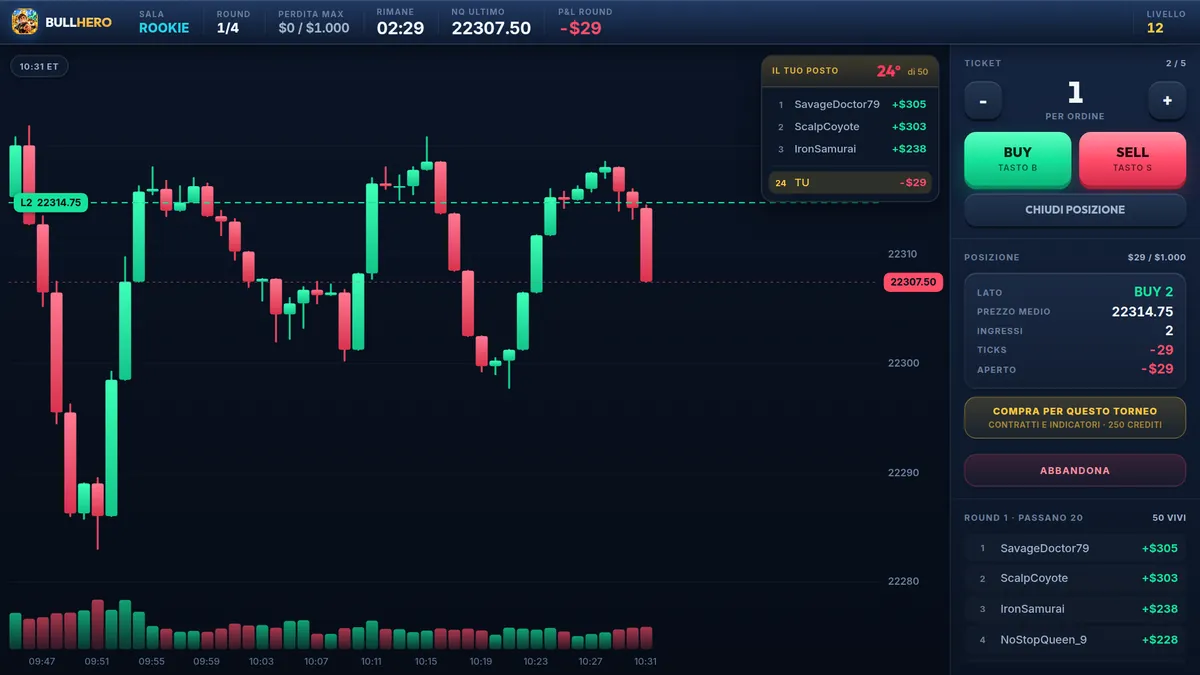
Qual è il miglior rapporto rischio rendimento?
Quello che massimizza l’aspettativa del tuo setup, e non è per forza il più alto. Allontanare il target fa scendere la probabilità di raggiungerlo. Immagina di testare lo stesso ingresso con tre target diversi e di registrare quante volte il prezzo arriva al target prima che allo stop (dati di esempio):
- Target 1:1, raggiunto nel 58% dei casi: 0,58 × 1 − 0,42 × 1 = +0,16R.
- Target 1:2, raggiunto nel 38%: 0,38 × 2 − 0,62 × 1 = +0,14R.
- Target 1:3, raggiunto nel 22%: 0,22 × 3 − 0,78 × 1 = −0,12R.
Il rapporto più «bello» è l’unico in perdita. E ci sono altri due costi nascosti:
- Tempo in posizione. Un target tre volte più lontano tiene la posizione aperta più a lungo: più esposizione ai dati macro, più occasioni di inversione, meno trade nella tua finestra.
- Serie di perdite. Con un win rate del 25%, la probabilità di perdere dieci trade di fila in una data sequenza è 0,75 elevato alla decima, circa il 5,6%. Con il 50% è lo 0,1%. Dieci stop consecutivi mettono alla prova la disciplina anche di chi sa che la strategia è positiva.
Per molti setup intraday la zona sensata sta fra 1:1,5 e 1:2,5, ma la risposta vera la dà solo il tuo campione di trade. Lo stop deve restare quello logico: per decidere dove va c’è l’articolo su dove mettere lo stop loss.
Come misurare il tuo rapporto rischio rendimento reale
Il rapporto pianificato è un’intenzione. Quello realizzato è ciò che succede quando chiudi in anticipo i vincenti o lo stop scivola di qualche tick. Per calcolarlo ti servono ingresso, stop iniziale e uscita di ogni trade, cioè un diario di trading compilato bene.
- Calcola il risultato in R di ogni trade: risultato in dollari ÷ rischio iniziale in dollari.
- Dividi vincenti e perdenti. Fai la media in R di ciascun gruppo.
- Rapporto realizzato = vincita media ÷ perdita media.
- Win rate = vincenti ÷ totale.
- Aspettativa = win rate × vincita media − (1 − win rate) × perdita media.
Un esempio su 50 trade pianificati a 1:2: 21 vincenti con media +1,3R, 29 perdenti con media −1,1R. Win rate 42%. Rapporto realizzato 1,3 ÷ 1,1 = 1,18. Aspettativa 0,42 × 1,3 − 0,58 × 1,1 = 0,546 − 0,638 = −0,09R per trade. Il pareggio con questi numeri sarebbe 1,1 ÷ 2,4 = 45,8%.
La diagnosi si legge nei numeri: una perdita media di 1,1R invece di 1R indica slippage o stop allargati; una vincita media di 1,3R invece di 2R indica uscite anticipate. Sistemare la seconda vale più di qualunque nuovo indicatore. Se la perdita media supera 1R in modo stabile, ripassa le regole di size nella guida alla gestione del rischio per principianti.
Cinquanta trade misurati valgono più di cento teorie sul rapporto giusto. Su BullHero ogni operazione paga spread e commissione: gioca qualche torneo con stop e target fissati prima di entrare, annota il risultato in R e calcola il tuo rapporto realizzato.
Misura il tuo R:RDomande frequenti
Il rapporto rischio rendimento si calcola prima o dopo le commissioni?
Conviene fare entrambi i conti. Quello lordo, sul grafico, serve per pianificare il trade. Quello netto, con spread e commissioni sottratti dalle vincite e aggiunti alle perdite, è quello che decide se guadagni. Con stop corti la differenza è grande: un 1:2 nominale con 8 tick di stop può valere meno di 1:1,5 una volta pagati i costi.
Si può guadagnare con un win rate sotto il 40%?
Sì, se la vincita media è abbastanza grande rispetto alla perdita media. Con un rapporto netto di 1:2 il pareggio è al 33,3%, quindi un 38% stabile produce un’aspettativa positiva. Il prezzo da pagare sono lunghe serie di perdite, che vanno messe in conto nella size: con un win rate basso conviene rischiare una percentuale più piccola del conto per trade.
Quanti trade servono per fidarsi del proprio win rate?
Più di quanti pensi. Con 50 trade e un win rate misurato del 40%, l’incertezza statistica è ampia: il valore vero può stare grosso modo fra il 26% e il 54%. Con 200 trade la forbice si stringe a circa 33-47%. Prima di giudicare un setup raccogli almeno un centinaio di operazioni nelle stesse condizioni, senza cambiare le regole a metà.
Spostare il take profit durante il trade cambia il rapporto?
Sì, e quasi sempre in peggio quando lo fai per paura. Avvicinare il target dopo l’ingresso abbassa la vincita media senza alzare abbastanza il win rate, come mostra il diario di molti principianti. Spostarlo ha senso solo se la regola è scritta prima, per esempio «uscita parziale a 1R e il resto con stop sotto l’ultimo minimo».
BullHero è un gioco con denaro virtuale su prezzi generati da un modello matematico: non è un broker e non offre accesso ai mercati reali. Quanto scritto qui ha valore educativo e non è consulenza finanziaria.
Fonti
- Van K. Tharp, Trade Your Way to Financial Freedom, 1998
- CME Group, Micro E-mini Nasdaq-100 Futures: Contract Specifications, 2019
Altri articoli
Day trading per principianti: cosa fai davvero e come iniziare
Una sessione vera ora per ora, il kit minimo, un metodo con uno strumento, un setup e una finestra oraria, e i numeri degli studi su Taiwan e Brasile da conoscere prima di rischiare denaro vero.
Dove mettere lo stop loss: 5 metodi con esempi sul future NQ
Cinque modi per decidere dove va lo stop, con i calcoli in tick e dollari sul future del Nasdaq: perché gli stop ovvi vengono presi, come la distanza decide la size e quando lo stop si può spostare.
Diario di trading: cosa annotare e come rileggerlo ogni settimana
Otto campi per ogni operazione, un modello da copiare nel foglio di calcolo e venti minuti di revisione a settimana per trovare una sola falla: così il diario smette di essere un archivio e cambia come operi.