
Programmato: esce il 9 ottobre 2026. Lo vedi solo tu perché hai il pannello aperto.
Pubblicato il 9 ottobre 2026 · 9 min di lettura
Dove mettere lo stop loss: 5 metodi con esempi sul future NQ
Cinque modi per decidere dove va lo stop, con i calcoli in tick e dollari sul future del Nasdaq: perché gli stop ovvi vengono presi, come la distanza decide la size e quando lo stop si può spostare.
Lo stop loss va messo dove la tua idea di trade si rivela sbagliata, non dove la perdita ti sembra sopportabile. In pratica: oltre la struttura che giustifica l’ingresso, a una distanza compatibile con la volatilità, e solo dopo si calcola la size. Qui vedi dove mettere lo stop loss con cinque metodi, esempi sull’NQ in tick e dollari, perché gli stop ovvi vengono presi e quando spostarlo.
In breve
- Lo stop va dove il trade è invalidato; la size si calcola dopo, partendo dalla distanza.
- Uno stop appena oltre un massimo evidente è liquidità per altri: lascia margine oltre la zona.
- ATR e volatilità della sessione ti dicono se lo stop sta dentro il rumore normale.
- Lo stop si può stringere a favore, non si allarga mai contro.
A cosa serve davvero uno stop loss
Ogni trade nasce da un’ipotesi: «il prezzo ha respinto il minimo di ieri e risale». Lo stop è il prezzo al quale quell’ipotesi è smentita dal mercato. Se lo metti più vicino, esci anche quando avevi ragione. Se lo metti più lontano, resti dentro quando avevi torto.
Due conseguenze pratiche. La prima: lo stop è un prezzo, la perdita in dollari dipende da quanti contratti usi. La seconda: un trade per cui non sai indicare il punto di invalidazione non è un trade, è una scommessa. Prima di cliccare devi poter completare la frase «ho torto se il prezzo arriva a…».
Ricorda anche cosa fa tecnicamente l’ordine: uno stop classico, quando il prezzo lo tocca, diventa un ordine a mercato. In un movimento veloce o dopo un dato macro può essere eseguito qualche tick peggio. Il livello dello stop non è un prezzo garantito.
Dove mettere lo stop loss: i cinque metodi
Gli esempi usano un long sul future E-mini Nasdaq 100 (NQ) da 21.400,00. Promemoria: un punto vale 20 dollari, un tick è 0,25 punti e vale 5 dollari. Sul micro MNQ il punto vale 2 dollari e il tick 0,50.
1. Oltre la struttura
È il metodo base: lo stop va oltre il minimo (per un long) o il massimo (per uno short) che rende valido il setup, con un margine. Entri long a 21.400,00 dopo un rimbalzo; l’ultimo minimo rilevante è a 21.388,00. Lo stop non va a 21.387,75, un tick sotto, ma a 21.385,00: tre punti, cioè 12 tick, di margine. Distanza totale: 15 punti, 60 tick, 300 dollari per un NQ o 30 dollari per un MNQ.
Il margine serve perché i minimi evidenti vengono spesso testati di qualche tick prima di ripartire. Quanto margine lasciare lo misuri sul tuo diario di trading: di quanti tick vanno oltre il livello i falsi sfondamenti sull’orario in cui operi.
2. Multiplo dell’ATR
L’ATR (Average True Range), introdotto da J. Welles Wilder nel 1978, è la media dell’escursione reale delle ultime candele, di solito 14. Ti dice quanto si muove lo strumento in una candela normale. Se sul grafico a 5 minuti l’ATR(14) dell’NQ vale 12 punti, uno stop a 1,5 × ATR è a 18 punti: 72 tick, 360 dollari per NQ, 36 per MNQ. Il long da 21.400,00 avrebbe lo stop a 21.382,00.
Molti trader intraday usano un multiplo fra 1 e 2. Sotto 1 × ATR lo stop sta dentro il rumore di una sola candela.
3. Volatilità della sessione
Lo stesso NQ non è lo stesso mercato alle 15:35 e alle 18:00 italiane. Misura l’escursione media (massimo meno minimo) di una finestra di 30 minuti nelle ultime dieci sedute, all’orario in cui operi, e non mettere stop più stretti di un quinto di quel valore. Con valori di esempio: se all’apertura la finestra media è di 90 punti, lo stop minimo è 18 punti; se nella pausa pranzo di New York è di 30 punti, ne bastano 6. Nei giorni con dati macro importanti la volatilità sale e lo stop deve seguirla, oppure ti fai da parte.
4. Stop a tempo
Alcuni setup devono funzionare subito. Se compri la rottura di un range a 21.420,00 con stop a 21.405,00 (15 punti, 300 dollari, cioè 1R) e dopo tre candele da 5 minuti il prezzo non ha chiuso sopra 21.430,00, l’idea si è indebolita. Esci a mercato, per esempio a 21.414,00: −6 punti, −120 dollari, −0,4R invece di −1R. Lo stop a tempo riduce la perdita media, ma va sempre abbinato a uno stop di prezzo, mai usato da solo.
5. Perdita massima in denaro
Decidi quanto puoi perdere su un trade, per esempio l’1% di un conto da 10.000 dollari: 100 dollari. Con un NQ sono 5 punti, cioè 20 tick: all’apertura di New York sono rumore puro. Con un MNQ sono 50 punti. Questo metodo non dice dove mettere lo stop, dice quanto può costare al massimo: se lo stop di struttura richiede più di quanto il tetto permette anche con un solo micro, il trade si salta.
Metodi di stop loss a confronto
| Metodo | Come si calcola | Esempio sul long da 21.400 | Punto debole |
|---|---|---|---|
| Struttura | Oltre lo swing, più un margine | Stop 21.385: 15 punti, 300 dollari per NQ | I livelli ovvi attirano gli sweep |
| ATR | Da 1 a 2 volte l’ATR del timeframe | 12 × 1,5 = 18 punti, 360 dollari | Ignora dove sono i livelli |
| Volatilità di sessione | Quota del range medio di quell’orario | 90 ÷ 5 = 18 punti all’apertura | Cambia con l’orario e con i dati |
| Tempo | Uscita se non parte entro N candele | Fuori dopo 15 minuti a −0,4R | Serve comunque uno stop di prezzo |
| Denaro | Rischio massimo ÷ valore del punto | 100 dollari = 5 punti NQ o 50 MNQ | È un tetto, non guarda il mercato |
Nella pratica si combinano: la struttura decide il punto, ATR e volatilità controllano che non sia dentro il rumore, il tetto in denaro decide se il trade si può fare e con quanti contratti.
Perché gli stop ovvi vengono presi
Sopra un massimo evidente si accumulano gli stop di chi è short; sotto un minimo evidente quelli di chi è long. Lo stesso vale per il massimo e il minimo del giorno prima e per i numeri tondi. Uno stop in acquisto, quando scatta, è un ordine a mercato che compra: per chi deve vendere molto, quel gruppo di ordini è liquidità pronta.
Un esempio. Il massimo di ieri è 21.500,00. Molti short hanno lo stop fra 21.500,25 e 21.502,00. Il prezzo sale a 21.503,50, fa scattare quegli stop, poi in tre minuti torna a 21.480,00. Chi aveva lo stop a 21.501,00 ha perso; chi era short da 21.495,00 con lo stop a 21.507,00 è ancora dentro e guadagna 15 punti.
Tre modi di difendersi:
- Stop oltre la zona, non oltre il livello: se gli sweep sul massimo di ieri arrivano di solito a 3 o 4 punti, lo stop va almeno a 6.
- Aspettare lo sweep: entri short dopo che il prezzo è rientrato sotto 21.500,00, con lo stop sopra l’estremo dello sweep.
- Ridurre la size per permetterti lo stop più largo senza aumentare il rischio.
Per distinguere i livelli che contano da quelli disegnati per abitudine leggi la guida su quali supporti e resistenze contano davvero; il meccanismo degli sweep è spiegato in quella su order block e liquidità.
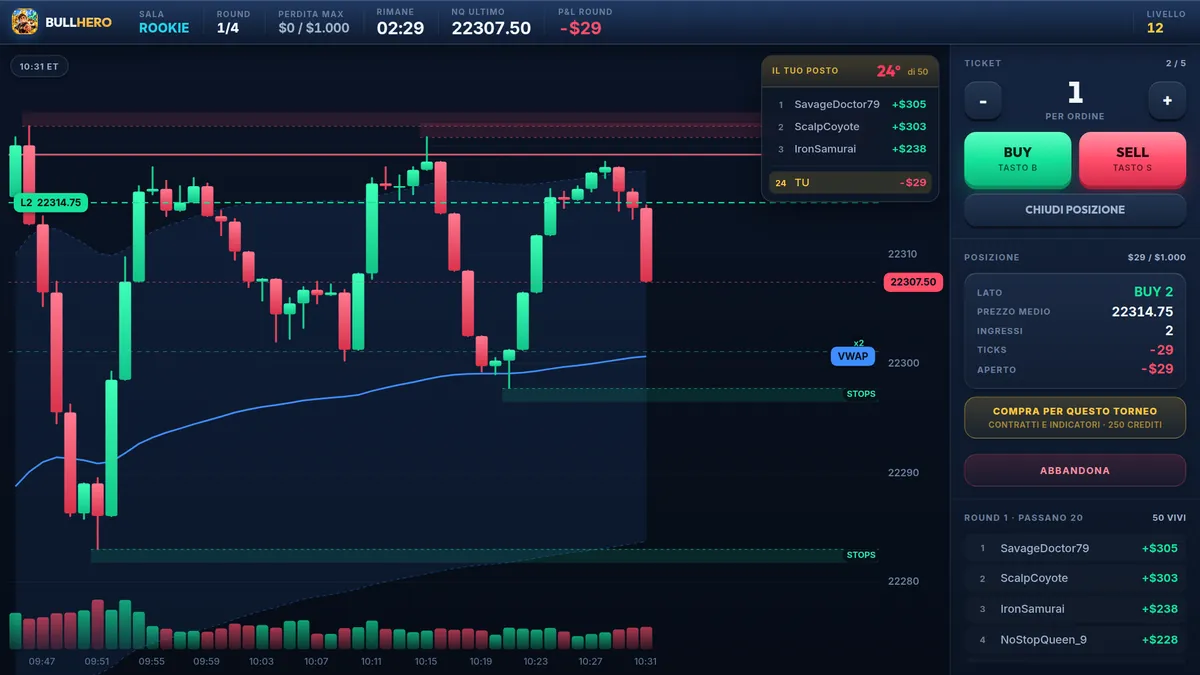
Gli sweep si capiscono subendoli, meglio con soldi finti. Il prezzo sintetico di BullHero include sweep di liquidità sopra i massimi e sotto i minimi: gioca qualche turno mettendo lo stop oltre la zona e conta quante volte sopravvive rispetto a quello appena oltre il livello.
Prova sul graficoDistanza dello stop loss e size: prima lo stop, poi i contratti
L’ordine giusto è uno solo:
- Trovi il punto di invalidazione e lo controlli con ATR e volatilità.
- Misuri la distanza in punti fra ingresso e stop.
- Calcoli i contratti: rischio in dollari ÷ (punti di stop × valore del punto).
- Arrotondi sempre per difetto. Se il risultato è zero anche con i micro, salti il trade.
Con un rischio fisso di 100 dollari:
- Stop di 4 punti: 100 ÷ (4 × 20) = 1,25, quindi 1 NQ (rischio reale 80 dollari).
- Stop di 15 punti: con l’NQ fa 0,33, quindi zero; con l’MNQ 100 ÷ (15 × 2) = 3,33, quindi 3 MNQ (90 dollari).
- Stop di 30 punti: 100 ÷ (30 × 2) = 1,67, quindi 1 MNQ (60 dollari).
Lo stop più largo non aumenta il rischio: riduce i contratti. L’errore classico è il percorso inverso: «voglio usare 1 NQ e posso perdere 100 dollari, quindi lo stop è a 5 punti». Così lo stop lo decide il portafoglio, non il mercato, e finisce dentro il rumore. La logica completa è nella guida alla gestione del rischio per principianti.
Quando spostare lo stop loss (e quando non farlo)
La regola che non ha eccezioni: lo stop non si allontana mai contro di te. Allargarlo mentre il prezzo ci va incontro trasforma una perdita da 1R in una da 2 o 3R, e il diario lo mostra come la perdita più costosa di tutte.
Spostarlo a favore invece ha senso in tre casi:
- Nuova struttura: long da 21.400,00 con stop a 21.385,00. Il prezzo sale a 21.415,00 (+1R), ritraccia formando un minimo crescente a 21.406,00 e riparte. Ora lo stop può andare a 21.404,00, due punti sotto il nuovo minimo: il trade non può più chiudersi in perdita e blocca 4 punti, 80 dollari per NQ.
- Trailing sugli swing: nei trend forti segui ogni nuovo minimo crescente, sempre con lo stesso margine.
- Prima di un dato macro programmato: riduci la posizione, stringi lo stop o esci. Non allarghi per «lasciarlo respirare».
L’errore opposto è il pareggio troppo presto: portare lo stop a 21.400,00 dopo +5 punti ti fa uscire a zero sul primo ritracciamento normale. Sposta lo stop quando il mercato forma una nuova struttura, non quando hai paura di restituire il guadagno.
Domande frequenti
Meglio lo stop loss mentale o inserito sulla piattaforma?
Inserito. Uno stop mentale richiede che tu prenda la decisione più difficile nel momento peggiore, con il prezzo che corre contro. In più, se la connessione cade o la piattaforma si blocca, la posizione resta senza protezione. Lo stop inserito al momento dell’ingresso, anche dentro un ordine bracket, toglie la decisione dalle tue mani.
Lo stop loss garantisce il prezzo di uscita?
No. Uno stop classico diventa un ordine a mercato quando viene toccato e viene eseguito al primo prezzo disponibile. Con un movimento veloce, un dato macro o un gap di apertura puoi uscire diversi tick oltre il livello. Uno stop limit fissa il prezzo minimo accettato, ma in quel caso rischi di non uscire affatto. Le regole possono variare da broker a broker.
Quanti tick di margine lasciare oltre un massimo o un minimo?
Dipende dallo strumento e dall’orario, quindi conviene misurarlo. Annota nel diario di quanto il prezzo supera i livelli evidenti prima di girare, per una ventina di casi. Se gli sweep arrivano di solito a 3 o 4 punti sull’NQ, uno stop a 1 punto oltre il livello è quasi un invito. Con il dato in mano, scegli un margine superiore alla media osservata.
BullHero è un gioco con denaro virtuale e prezzi generati da un modello matematico, non un broker né un accesso ai mercati reali. Questo articolo ha solo scopo educativo e non è una consulenza finanziaria.
Fonti
- J. Welles Wilder, New Concepts in Technical Trading Systems, 1978
- SEC, Investor Bulletin: Stop, Stop-Limit, and Trailing Stop Orders, 2017
Altri articoli
Diario di trading: cosa annotare e come rileggerlo ogni settimana
Otto campi per ogni operazione, un modello da copiare nel foglio di calcolo e venti minuti di revisione a settimana per trovare una sola falla: così il diario smette di essere un archivio e cambia come operi.
App per imparare il trading: cosa allena ognuna e come abbinarle
Demo del broker, grafici con paper trading, corsi, flashcard e giochi a torneo: cosa ti insegna ogni tipo di app, quale abbinare a quale e un piano di quattro settimane da seguire sul telefono.
I migliori giochi di trading per imparare a operare (e cosa allena davvero ognuno)
Non tutti i giochi di trading insegnano qualcosa. Ecco i formati che allenano esecuzione, gestione della posizione e sangue freddo, con una routine da mezz'ora al giorno.