
Agendado: é publicado a 9 de outubro de 2026. Só tu o vês porque tens o painel aberto.
Publicado a 9 de outubro de 2026 · 9 min de leitura
Onde colocar o stop loss: 5 métodos com exemplos no NQ
Estrutura, ATR, volatilidade do horário, stop de tempo e perda máxima em dinheiro: quanto custa cada método em ticks no NQ, porque os stops óbvios são varridos e quando podes mexer no teu.
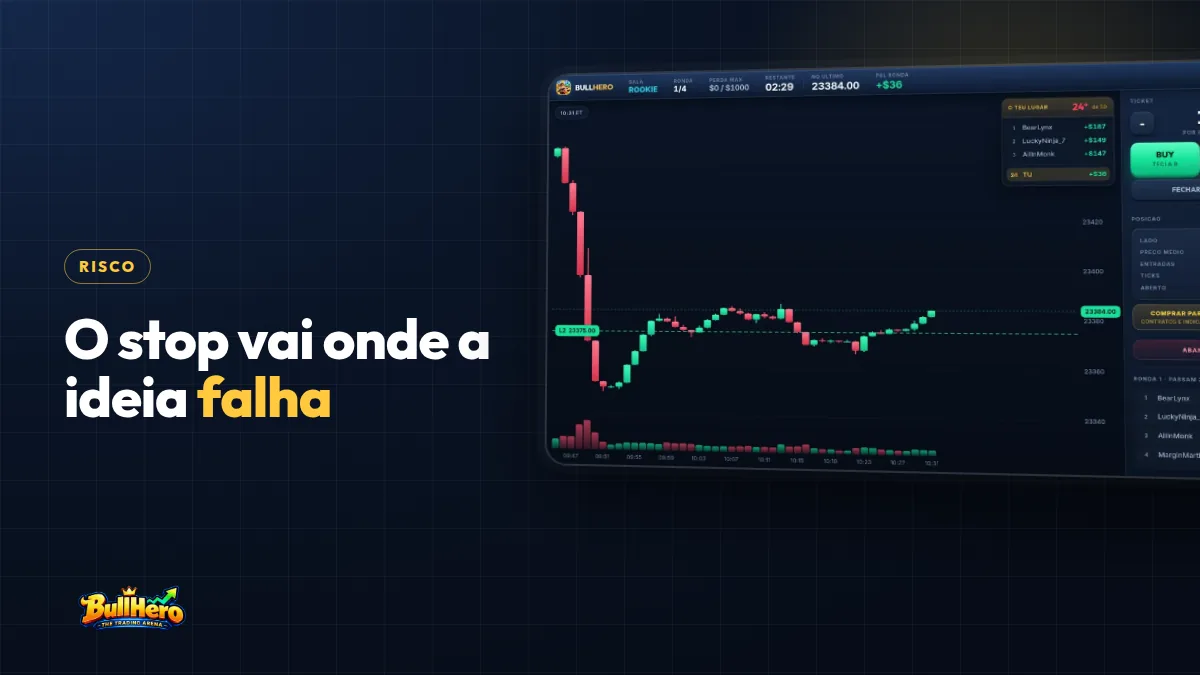
Saber onde colocar o stop loss resume-se a uma regra: o stop vai para o ponto onde a tua ideia de entrada deixa de ser válida, não para onde a perda começa a doer. Na prática, há cinco métodos: além da estrutura, por múltiplo do ATR, pela volatilidade do instrumento e do horário, por tempo e por perda máxima em dinheiro. Depois, o tamanho da posição sai da distância do stop, nunca o contrário.
Em resumo
- O stop marca onde a ideia falha. O tamanho adapta-se ao stop, e não o contrário.
- Um stop colado ao máximo ou ao mínimo óbvio é liquidez para quem varre stops: dá-lhe margem.
- No NQ, um ponto vale 20 dólares e um tick 5; no MNQ, 2 dólares e 0,50.
- Só se mexe no stop a favor da posição, com uma regra escrita antes de entrar.
Antes do método: o que um stop loss tem de fazer
Um stop loss tem duas funções. A primeira é limitar a perda a um valor que conheces antes de entrar, o teu 1R. A segunda é dizer-te que estavas enganado, com um preço concreto e não com uma sensação.
Falha de três maneiras: apertado demais, e o ruído normal tira-te da posição antes de a ideia ser testada; largo demais, e cada perda pesa mais do que a conta aguenta; mental, e não existe no momento em que faz falta.
As contas deste artigo usam o futuro do Nasdaq 100. No NQ, um ponto tem 4 ticks, cada tick vale 5 dólares e um ponto vale 20. No micro (MNQ), o tick vale 0,50 dólares e o ponto 2. Um stop de 10 pontos são 40 ticks: 200 dólares por NQ, 20 dólares por MNQ.
Onde colocar o stop loss: os 5 métodos
1. Além da estrutura (máximo ou mínimo do swing)
Numa compra, o stop vai abaixo do último mínimo relevante; numa venda, acima do último máximo. Se o preço volta lá, a estrutura que justificava a entrada partiu-se. Junta uma margem para o ruído e para os stops de toda a gente.
Exemplo: compras o NQ a 24.540,00 depois de um recuo que fez mínimo em 24.526,00. Com 2 pontos de margem, o stop fica em 24.524,00. Distância: 16 pontos, ou 64 ticks. Risco por contrato: 64 × 5 = 320 dólares no NQ, ou 64 × 0,50 = 32 dólares no MNQ.
2. Múltiplo do ATR
O ATR (Average True Range, criado por J. Welles Wilder) mede quanto o preço anda, em média, por vela. Um stop a 1,5 ou 2 ATR da entrada fica fora do ruído normal desse tempo gráfico.
Exemplo: no gráfico de 5 minutos, o ATR de 14 períodos está em 9 pontos. Com 1,5 × ATR, o stop fica a 13,5 pontos, ou 54 ticks. Risco: 270 dólares por NQ, 27 por MNQ. A falha: o ATR ignora onde está a estrutura e reage tarde a um choque de notícias.
3. Volatilidade do instrumento e do horário
O mesmo stop em pontos não significa o mesmo em dois contratos nem em duas horas do dia. O NQ anda muito mais pontos do que o ES, e a primeira meia hora depois da abertura de Nova Iorque costuma ter velas bem maiores do que o meio da sessão. No ES, um ponto vale 50 dólares e o tick 12,50: um stop de 4 pontos são 16 ticks e 200 dólares, mas 4 pontos de NQ quase não são nada.
Mede-o tu: anota a amplitude média da vela de 5 minutos em duas janelas, durante 20 sessões. Se te der 22 pontos na primeira meia hora e 8 ao início da tarde de Nova Iorque, um stop de 10 pontos que funciona ao meio do dia é ruído puro na abertura. Aí, o stop mínimo seriam 22 pontos: 88 ticks, 440 dólares por NQ, 44 por MNQ. Regra prática: nunca um stop menor do que a amplitude média da vela em que entras, na janela em que entras.
4. Stop de tempo
Algumas ideias têm prazo. Um rompimento deve andar logo; se não anda, a ideia falhou, mesmo sem tocar no stop de preço. Regra de exemplo: se ao fim de três velas de 1 minuto o preço continua a menos de 4 ticks da entrada, sais a mercado. O custo costuma ser o spread mais um ou dois ticks, 10 a 15 dólares por NQ, em vez dos 320 dólares do stop de estrutura. O stop de tempo complementa um stop de preço; nunca o substitui.
5. Perda máxima em dinheiro
É o limite que vem da conta: por exemplo, 1% de 10 mil dólares, ou seja 100 dólares por operação. Bem usado, decide o tamanho e se a operação se faz. Mal usado, põe o stop onde o dinheiro acaba: 100 dólares no NQ são 5 pontos (20 ticks), uma distância que o NQ percorre em segundos na abertura sem que a ideia tenha falhado.
Com o stop de estrutura de 16 pontos do método 1, um NQ arrisca 320 dólares, mais do triplo do limite: não serve. Em MNQ são 32 dólares por contrato, e 100 ÷ 32 = 3,1. Ficas com 3 contratos e 96 dólares de risco.
Comparação dos métodos de stop loss
| Método | Como se calcula | Exemplo no NQ | Funciona bem | Falha quando |
|---|---|---|---|---|
| Estrutura | Além do swing, mais margem | 16 pontos: 64 ticks, 320 dólares | Tendência com recuos claros | O swing está longe |
| ATR | 1,5 a 2 × ATR do tempo gráfico | 13,5 pontos: 54 ticks, 270 dólares | Volatilidade estável | Logo após uma notícia |
| Volatilidade do horário | Amplitude média da vela na janela | 22 pontos: 88 ticks, 440 dólares | Abertura e dados macro | Usas médias de outra janela |
| Tempo | N velas sem andar | 2 a 3 ticks: 10 a 15 dólares | Rompimentos e momentum | Usado sem stop de preço |
| Perda máxima | % da conta ÷ valor do tick | 5 pontos: 20 ticks, 100 dólares | Como teto de risco e tamanho | Decide onde fica o stop |
Os métodos combinam-se: a estrutura diz onde a ideia falha, o ATR e a volatilidade do horário confirmam que o stop está fora do ruído, a perda máxima decide quantos contratos e o tempo corta as operações que não andam.
Porque é que os stops óbvios são varridos
Se tu vês o mínimo do dia, toda a gente o vê. Logo abaixo acumulam-se os stops dos compradores e as ordens de quem quer vender no rompimento. Para quem precisa de comprar muito, esse aglomerado é liquidez: o preço passa o nível, executa os stops e volta para dentro. No Brasil há quem lhe chame violinada. Os níveis marcam-se como explica o guia de suportes e resistências; o que acontece à volta deles está no guia sobre order blocks e zonas de liquidez.
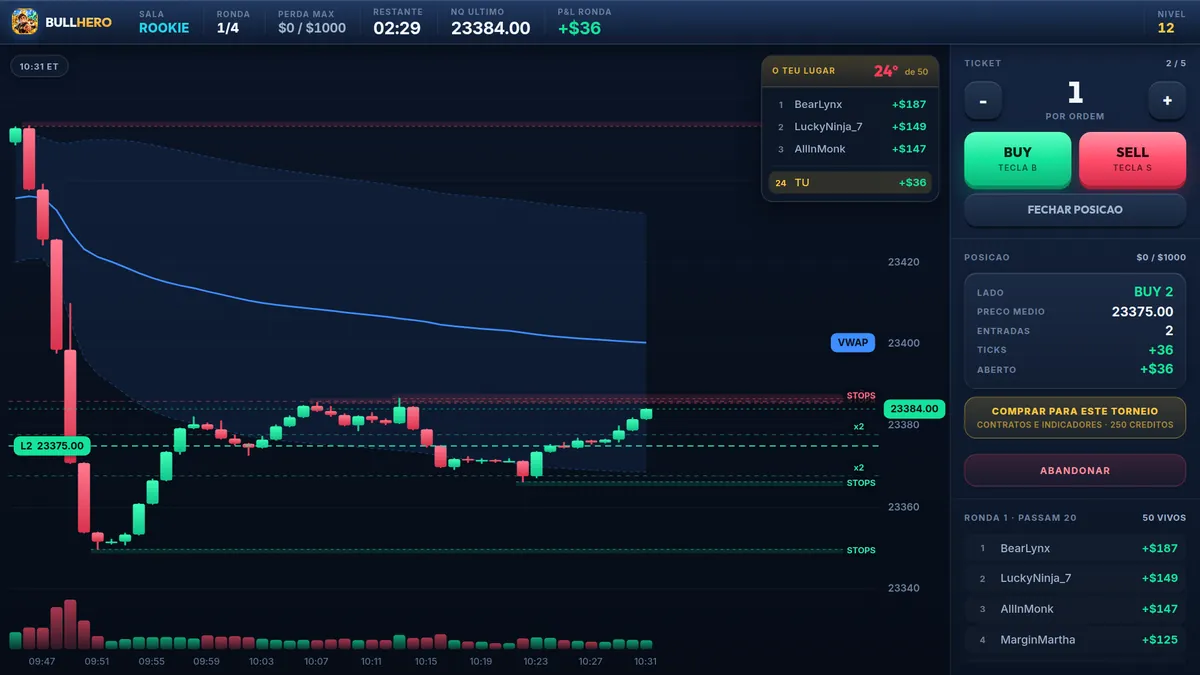
Três formas de não seres a liquidez de outro:
- Stop além da zona, não no nível. Se o mínimo do dia está em 24.500,00, um stop em 24.499,00 está no meio da multidão. Afastá-lo para 24.494,00 junta 5 pontos ao risco (20 ticks, 100 dólares por NQ); compensa reduzindo o tamanho.
- Espera pelo varrimento. Deixa o preço passar o nível e voltar para dentro, e só então entra, com o stop além do extremo do varrimento.
- Abdica. Se o stop correto obriga a menos de um contrato, não há operação.
Distância do stop e tamanho da posição
Primeiro o stop, depois o tamanho. A conta é sempre a mesma:
contratos = risco em dólares ÷ (ticks até ao stop × valor do tick)
Com 150 dólares de risco por operação:
- Stop de 30 ticks no MNQ: 30 × 0,50 = 15 dólares por contrato, logo 10 MNQ.
- Stop de 60 ticks no MNQ: 30 dólares por contrato, logo 5 MNQ.
- Stop de 30 ticks no NQ: 150 dólares por contrato, logo 1 NQ.
- Stop de 60 ticks no NQ: 300 dólares por contrato. Não cabe: usa o MNQ ou passa.
Repara que 10 MNQ equivalem a 1 NQ: o micro existe para ajustar o tamanho ao stop. O erro inverso é decidir «vou com 2 NQ» e depois encolher o stop até caber nos 150 dólares. Dá 75 dólares por contrato, um stop de 15 ticks, e o ruído leva-o. Mais sobre esta ordem de decisão no guia de gestão do risco para iniciantes.
Os varrimentos treinam-se melhor ao vivo do que num livro. O gráfico do BullHero tem caças aos stops acima e abaixo dos extremos anteriores, e cada ronda tem uma perda máxima. Treina pôr o stop além da zona de liquidez e ajustar os contratos para nunca chegares ao limite.
Treinar os stopsQuando mexer no stop loss, e quando nunca
Mexer no stop só tem uma direção permitida: a que reduz o risco. E as regras escrevem-se antes de entrar, não com a posição aberta.
Podes mexer
- Para o preço de entrada, depois de o preço fazer +1R e formar um novo mínimo acima da entrada (numa compra). Tocar em +1R não chega.
- Para trás de cada novo swing, numa tendência que continua.
- Para junto do preço, ou fechar a posição, antes de um dado macro agendado, se o teu plano o disser.
Nunca
- Afastar o stop porque o preço se aproxima dele. É assim que um -1R vira -2,5R.
- Apertar o stop por nervosismo antes de o preço chegar a um ponto planeado. Transformas uma operação válida numa saída por ruído.
- Tirar o stop «só por um momento» durante uma notícia.
Anota no diário cada vez que mexes no stop. Se a tua perda média passa de 1R, já sabes onde procurar; o artigo sobre o diário de trading mostra como fazer essa revisão em vinte minutos por semana.
Perguntas frequentes
O stop loss mental funciona no day trade?
Raramente. O stop mental depende de agires no pior momento, quando o preço anda contra ti e esperas que volte. Pode haver também uma falha de ligação ou do computador. Um stop enviado para a corretora executa mesmo que estejas a olhar para outro lado. Se tens medo de que o varram, a solução é colocá-lo melhor, não deixá-lo na cabeça.
Qual é a percentagem ideal para o stop loss?
Não existe uma percentagem de preço ideal: um stop de 0,1% no NQ pode ser ruído numa abertura e largo ao meio do dia. A percentagem que importa é a da conta. Muitos traders limitam o risco por operação a 0,5% ou 1% do capital. O stop vem do gráfico; essa percentagem decide o tamanho.
O stop loss garante o preço de saída?
Não. Uma ordem stop passa a ordem a mercado quando é ativada e executa ao melhor preço disponível. Num dado macro ou numa abertura com intervalo (gap), esse preço pode estar vários ticks pior. Uma ordem stop limite evita a derrapagem, mas pode não ser executada, o que é pior num stop de proteção.
O BullHero é um jogo com dinheiro fictício e preços criados por um modelo matemático, não uma corretora. Este artigo é material educativo e não é aconselhamento financeiro.
Fontes
- Wilder, J. W., New Concepts in Technical Trading Systems, 1978
- CME Group, Micro E-mini Nasdaq-100 Futures: Contract Specifications, 2019
- ESMA, ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors, 2018
Mais artigos
Diário de trading: o que anotar e como o rever para não repetir erros
Oito campos que demoram menos de um minuto por operação, um modelo para copiar hoje e uma revisão de vinte minutos por semana que encontra o erro que mais te custa. Serve também para a prática.
Apps para aprender trading: o que treina cada tipo e como juntá-las
Cinco tipos de aplicação, cinco competências diferentes. Vê onde cada uma falha, que par escolher conforme o teu erro principal e uma rotina de vinte minutos por dia durante quatro semanas.
Os melhores jogos e simuladores para aprender a operar a sério
Nem todo o treino sem dinheiro real serve para alguma coisa. Os quatro tipos de simulador que existem, o que cada um treina de verdade e uma rotina de sete dias para que as horas de prática apareçam no gráfico.