
Publié le 16 octobre 2026 · 8 min de lecture
Ratio risque rendement : le taux de réussite qu’il te faut vraiment
Avec un ratio de 1:2, il faut gagner 33,3 % de ses trades pour être à l’équilibre, avant frais. La formule de l’espérance, le tableau des seuils, l’effet des coûts en ticks et la mesure de ton vrai ratio.
Le ratio risque rendement compare ce que tu risques sur un trade (la distance jusqu’au stop) à ce que tu vises (la distance jusqu’à l’objectif). Seul, il ne dit rien : il faut le croiser avec ton taux de réussite. Avec un ratio de 1:2, tu dois gagner 33,3 % de tes trades pour être à l’équilibre avant frais ; à 1:3, 25 %. Voici la formule de l’espérance, le tableau des seuils et l’effet réel des coûts.
En bref
- Taux de réussite minimal = 1 ÷ (1 + ratio), avant frais. À 1:1, il faut 50 % ; à 1:2, 33,3 %.
- Les coûts pèsent beaucoup plus sur un petit objectif : sur un scalp de 8 ticks à 1:1, le seuil passe de 50 % à plus de 61 %.
- Un ratio de 1:3 n’est pas meilleur par nature : moins de gagnants, positions plus longues, séries de pertes plus dures.
- Ton vrai ratio se mesure dans ton journal, pas dans ton plan.
Le ratio risque rendement en chiffres
Tu achètes un contrat NQ à 21 600, stop à 21 590, objectif à 21 620. Risque : 10 points, soit 40 ticks ou 200 dollars (10 × 20). Rendement visé : 20 points, soit 80 ticks ou 400 dollars. Le ratio est de 1:2 : tu risques une unité pour en gagner deux. Certaines plateformes l’affichent à l’envers (« 2 » ou « 2R ») : c’est la même chose.
Le ratio se calcule à partir du stop, d’où l’importance de placer celui-ci au bon endroit et non à la distance qui arrange le calcul. Un stop rapproché artificiellement pour afficher 1:3 transforme un bon ratio sur le papier en série de stops touchés. Notre article sur où placer son stop loss détaille les méthodes.
Espérance mathématique : la formule qui relie ratio et taux de réussite
L’espérance, c’est ce que rapporte un trade en moyenne sur une longue série. Exprimée en R (un R étant le montant risqué) :
Espérance = (taux de réussite × gain moyen en R) − (taux d’échec × perte moyenne en R)
Trois exemples, avant frais :
- 40 % de réussite à 1:2 : 0,40 × 2 − 0,60 × 1 = +0,20 R par trade. Avec 200 dollars de risque, 40 dollars par trade en moyenne, soit 4 000 dollars sur 100 trades.
- 55 % de réussite à 1:1 : 0,55 × 1 − 0,45 × 1 = +0,10 R.
- 30 % de réussite à 1:2 : 0,30 × 2 − 0,70 × 1 = -0,10 R. Un bon ratio ne sauve pas un taux de réussite trop faible.
Une espérance positive ne garantit rien sur dix trades. Elle ne se révèle qu’après plusieurs centaines de trades, à condition d’exécuter le même plan à chaque fois et de ne jamais risquer plus que prévu. Le lien entre espérance et taille de position est expliqué dans notre guide de gestion du risque pour débutants.
Quel taux de réussite pour quel ratio ? Le tableau du seuil
Le seuil de rentabilité se calcule ainsi : taux de réussite minimal = 1 ÷ (1 + ratio). Au-dessous, tu perds de l’argent ; au-dessus, tu en gagnes, avant frais.
| Ratio | Objectif avec un stop de 10 points | Taux de réussite minimal | Gagnants sur 10 trades pour finir à zéro |
|---|---|---|---|
| 1:0,5 | 5 points | 66,7 % | 6,7 |
| 1:1 | 10 points | 50 % | 5 |
| 1:1,5 | 15 points | 40 % | 4 |
| 1:2 | 20 points | 33,3 % | 3,3 |
| 1:3 | 30 points | 25 % | 2,5 |
| 1:4 | 40 points | 20 % | 2 |
Ce tableau suppose une exécution parfaite et aucun coût. Dans la réalité, chaque ligne se décale vers le haut, et pas de la même façon pour toutes.
Comment le spread et les commissions déplacent le seuil
Prenons un coût total de 9 dollars par aller-retour sur le NQ : un tick de spread (5 dollars) plus 4 dollars de commission. Le montant exact dépend de ton courtier, mais l’ordre de grandeur est réaliste. Le seuil devient : (perte + frais) ÷ (gain + perte).
Cas 1 : un scalp de 8 ticks à 1:1
Stop de 8 ticks (2 points, 40 dollars), objectif de 8 ticks (40 dollars). Net, un gagnant rapporte 40 − 9 = 31 dollars et un perdant coûte 40 + 9 = 49 dollars. Seuil : 49 ÷ (31 + 49) = 61,3 % au lieu de 50 %. Les coûts représentent plus d’un cinquième de l’objectif.
Cas 2 : un trade de 40 ticks à 1:2
Stop de 40 ticks (10 points, 200 dollars), objectif de 80 ticks (400 dollars). Net : +391 dollars ou -209 dollars. Seuil : 209 ÷ (391 + 209) = 34,8 % au lieu de 33,3 %.
Mêmes frais, effet opposé : +11 points de seuil pour le scalp, +1,5 point pour le trade plus large. C’est la raison pour laquelle les petits objectifs exigent un taux de réussite que peu de particuliers tiennent dans la durée, comme le montre notre guide sur le scalping et ses maths.
Pourquoi un ratio de 1:3 n’est pas toujours meilleur
Sur le papier, 1:3 avec un seuil de 25 % semble imbattable. En pratique, trois effets le rattrapent :
- Le taux de réussite baisse. Le prix doit parcourir trois fois la distance du stop sans le toucher. Un setup qui réussit à 50 % avec un objectif à 1 R peut tomber sous 30 % avec un objectif à 3 R.
- Les positions durent plus longtemps. Plus de temps en position, c’est plus d’annonces macro traversées et plus d’occasions de sortir trop tôt. Si tu prévois 1:3 avec 28 % de réussite, l’espérance vaut 0,28 × 3 − 0,72 = +0,12 R. Mais si tu coupes à +1 R la moitié des trades qui auraient atteint l’objectif, ton gain moyen tombe à 2 R et l’espérance à 0,28 × 2 − 0,72 = -0,16 R.
- Les séries de pertes sont plus longues. Avec 25 % de réussite, la probabilité qu’une série donnée de dix trades soit entièrement perdante est de 0,75 puissance 10, soit 5,6 %. À 50 % de réussite, elle tombe à 0,1 %. Sur une année, tu traverseras probablement ces séries, et il faudra les encaisser sans changer de méthode.
Le bon ratio n’est pas le plus élevé, c’est celui qui correspond à la distance que ton setup parcourt réellement et que tu peux tenir sans craquer.
Comment mesurer ton vrai ratio risque rendement
Le ratio prévu et le ratio obtenu divergent presque toujours. Pour connaître le tien :
- Pour chaque trade, note le risque initial en dollars (entrée moins stop, multiplié par la valeur du point et le nombre de contrats) et le résultat net de frais.
- Divise le résultat par le risque initial : c’est le R du trade.
- Calcule le gain moyen des gagnants et la perte moyenne des perdants, en R.
- Ratio réel = gain moyen ÷ perte moyenne. Taux de réussite réel = gagnants ÷ total.
- Compare au seuil : 1 ÷ (1 + ratio réel).
Exemple sur 50 trades prévus à 1:2 : 21 gagnants à +1,4 R en moyenne, 29 perdants à -1,1 R. Ratio réel : 1,4 ÷ 1,1 = 1,27. Seuil : 44 %. Taux de réussite : 42 %. Espérance : 0,42 × 1,4 − 0,58 × 1,1 = -0,05 R. Le plan prévu n’a jamais été exécuté tel quel : des gains coupés avant l’objectif et des pertes qui dépassent 1 R (stops déplacés ou glissement). Ces deux colonnes se lisent directement dans un journal de trading bien tenu.
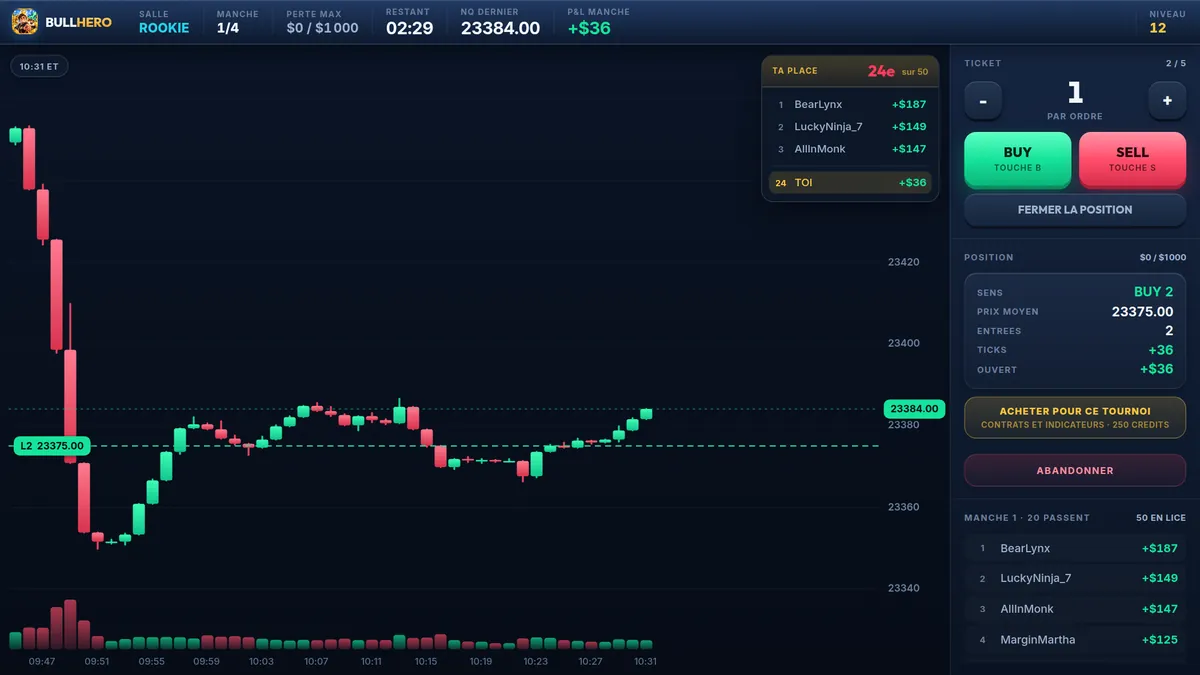
Ton ratio prévu ne vaut que si tu le tiens sous pression. Dans BullHero, chaque trade paie spread et commission comme en réel : joue dix manches avec un objectif fixé à 2 R, puis calcule ton gain moyen et ta perte moyenne pour voir où ton plan fuit.
Tester mon ratioQuestions fréquentes
Quel est un bon ratio risque rendement pour débuter ?
Entre 1:1,5 et 1:2 pour la plupart des setups intraday, à condition que l’objectif corresponde à un vrai niveau du graphique et pas à un chiffre choisi pour faire joli. L’essentiel reste l’espérance après frais : un ratio de 1:1,5 tenu avec 45 % de réussite vaut mieux qu’un ratio de 1:3 jamais atteint.
Le ratio risque rendement se calcule-t-il avant ou après les frais ?
Les deux, à deux moments différents. Avant le trade, tu le calcules sur les distances du graphique pour décider si le trade vaut la peine. Après, tu le mesures net de spread et de commission pour évaluer ta stratégie. Plus ton objectif est petit en ticks, plus l’écart entre les deux chiffres est grand.
Vaut-il mieux un taux de réussite élevé ou un gros ratio ?
Ni l’un ni l’autre en soi. Un taux de réussite élevé avec de petits objectifs souffre des coûts, un gros ratio souffre des longues séries de pertes. Choisis la combinaison que ton setup produit naturellement, vérifie que l’espérance reste positive après frais et assure-toi de pouvoir l’exécuter sans dévier.
BullHero est un jeu : l’argent est fictif, les prix proviennent d’un modèle mathématique et il ne s’agit pas d’un courtier. Ce contenu est éducatif et ne constitue pas un conseil financier ; les résultats obtenus en jeu ne prédisent pas ceux obtenus en réel.
Sources
- Van K. Tharp, Trade Your Way to Financial Freedom, McGraw-Hill, 1998
- CME Group, Micro E-mini Nasdaq-100 Futures: Contract Specifications, 2019
Plus d'articles
Day trading débutant : la vraie journée d’un trader et un cadre simple
Un instrument, un setup, une fenêtre horaire : le cadre minimal pour débuter en day trading, la routine avant, pendant et après la séance, et ce que disent les études sur les day traders.
Où placer son stop loss : 5 méthodes chiffrées sur le Nasdaq
Au-delà de la structure, multiple d’ATR, volatilité de l’heure, stop temps ou perte maximale en dollars : cinq façons de placer ton stop, pourquoi les stops évidents sautent et comment en déduire la taille.
Journal de trading : quoi noter et comment trouver ta fuite chaque semaine
Setup, raison d’entrée, stop, taille, résultat en R, émotion de 1 à 5, règle enfreinte et capture : le modèle à copier, la revue du dimanche et la façon de noter aussi tes séances d’entraînement.