
Programado: se publica el 16 de octubre de 2026. Solo lo ves tú porque tienes el panel abierto.
Publicado el 16 de octubre de 2026 · 8 min de lectura
Ratio riesgo beneficio: cuánto tienes que acertar para no perder
La fórmula de la esperanza con ejemplos, el porcentaje de acierto que exige cada ratio, cuánto lo suben la horquilla y la comisión, por qué 1:3 no siempre es mejor y cómo medir tu ratio real.
El ratio riesgo beneficio compara lo que arriesgas hasta el stop con lo que ganas si llega el objetivo: 1:2 significa arriesgar 1 para ganar 2. Por sí solo no dice si una estrategia gana dinero; hay que cruzarlo con el porcentaje de acierto. Con 1:1 necesitas acertar más del 50 %, con 1:2 más del 33,3 % y con 1:3 más del 25 %, y eso antes de pagar horquilla y comisión.
En corto
- El ratio sin el porcentaje de acierto no dice nada; juntos dan la esperanza por operación.
- Acierto mínimo = 1 ÷ (1 + ratio), antes de costes.
- Los costes pesan más cuanto más corto es el stop: un 1:1 de 8 ticks exige acertar el 62,5 %.
- Tu ratio real sale del diario y casi siempre es peor que el planificado.
Qué es el ratio riesgo beneficio y cómo se calcula
Compras un contrato del futuro del Nasdaq 100 (NQ) en 21.500,00, con el stop en 21.490,00 y el objetivo en 21.520,00. En el NQ cada punto vale 20 dólares y cada tick de 0,25 puntos, 5 dólares.
- Riesgo: 10 puntos, 40 ticks, 200 dólares. Es tu 1R.
- Beneficio potencial: 20 puntos, 80 ticks, 400 dólares, es decir, 2R.
- Ratio: 200 a 400, o 1:2.
Expresarlo en R en vez de en dólares permite comparar operaciones de 1 contrato con otras de 5, o el NQ con su micro (MNQ, 2 dólares por punto). La distancia del stop no se elige para que el ratio quede bonito: sale de dónde se invalida la idea, como explica dónde poner el stop loss.
La esperanza matemática en trading: ratio y acierto juntos
La esperanza es lo que ganas o pierdes de media por operación si repites la misma estrategia muchas veces:
Esperanza = (acierto × ganancia media) - (fallo × pérdida media)
En R, con pérdidas de 1R, se simplifica: esperanza = acierto × ratio - (1 - acierto). Tres estrategias:
- A: 45 % de acierto con 1:2. 0,45 × 2 - 0,55 = +0,35R. Con 1R de 200 dólares, 70 dólares por operación de media antes de costes.
- B: 60 % de acierto con 1:0,8. 0,60 × 0,8 - 0,40 = +0,08R, unos 16 dólares por operación. Gana, pero con muy poco colchón para los costes.
- C: 30 % de acierto con 1:2. 0,30 × 2 - 0,70 = -0,10R. El mismo ratio que A pierde dinero.
Ni un acierto alto ni un ratio alto garantizan nada por separado. Lo que manda es la combinación, medida sobre una muestra suficiente.
¿Qué porcentaje de acierto necesitas para cada ratio?
El acierto mínimo para quedarte a cero sale de igualar la esperanza a cero: acierto mínimo = 1 ÷ (1 + ratio). Las dos últimas columnas muestran la esperanza con un acierto del 40 % y del 55 %.
| Ratio | Acierto mínimo | Esperanza con 40 % | Esperanza con 55 % |
|---|---|---|---|
| 1:0,5 | 66,7 % | -0,40R | -0,18R |
| 1:1 | 50 % | -0,20R | +0,10R |
| 1:1,5 | 40 % | 0 | +0,38R |
| 1:2 | 33,3 % | +0,20R | +0,65R |
| 1:3 | 25 % | +0,60R | +1,20R |
La tabla engaña si se lee sola: parece que basta con subir el ratio. Pero el acierto no es independiente del ratio. Alejar el objetivo hace que se alcance menos veces, y la columna del 55 % con 1:3 describe una estrategia que casi nadie tiene. Y todo esto, sin contar costes.
Cómo la horquilla y la comisión mueven el punto de equilibrio
Compras al ask y vendes al bid, así que cada ida y vuelta a mercado te cuesta la horquilla: normalmente 1 tick en el NQ. Suma la comisión de tu broker y algún tick de deslizamiento en el stop. Supón un coste total de 2 ticks por operación (10 dólares por NQ); el tuyo depende de tu broker.
Los costes se restan a cada ganadora y se suman a cada perdedora. El acierto mínimo pasa a ser:
Acierto mínimo = (stop + coste) ÷ (stop + objetivo), todo en ticks.
| Operación | Stop / objetivo | Sin costes | Con 2 ticks de coste |
|---|---|---|---|
| Intradía 1:2 | 40 / 80 ticks | 33,3 % | 35,0 % |
| Scalping 1:2 | 6 / 12 ticks | 33,3 % | 44,4 % |
| Scalping 1:1 | 8 / 8 ticks | 50 % | 62,5 % |
Comprueba la última fila: ganas 8 - 2 = 6 ticks netos y pierdes 8 + 2 = 10. Para quedar a cero necesitas 10 ÷ 16 = 62,5 % de acierto. Con stops de 40 ticks, los mismos 2 ticks apenas mueven el umbral; con stops de 6 u 8, lo disparan. Es una de las razones por las que casi nadie gana haciendo scalping, como detalla la guía qué es el scalping.
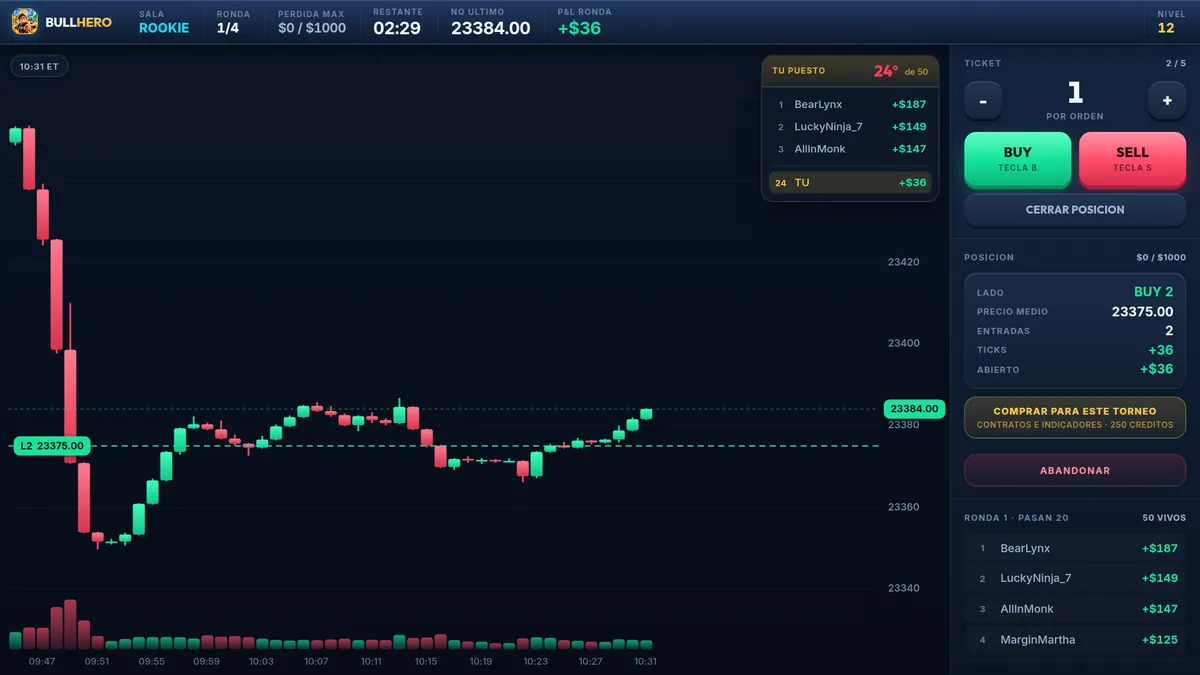
En BullHero cada orden compra al ask, vende al bid y paga comisión, así que tu ratio de práctica ya sale neto. Es una buena forma de ver cuántos ticks se comen los costes cuando operas con stops muy cortos.
Mide tu ratio neto antes de arriesgar dinero. Juega rondas con un stop y un objetivo decididos antes de cada clic y apunta el resultado en R: en pocas sesiones verás tu acierto y tu ratio reales, con costes incluidos.
Jugar una rondaPor qué un ratio 1:3 no siempre es mejor
Hay un resultado matemático que conviene conocer: si el precio se moviera al azar, la probabilidad de tocar el objetivo antes que el stop sería stop ÷ (stop + objetivo). Con 1:3, un 25 %. Es exactamente el acierto mínimo. El ratio, por sí solo, no crea ventaja: la ventaja viene de dónde entras y de por qué el precio debería ir a tu favor.
Y un ratio alto tiene costes propios:
- Menos aciertos. Si al alejar el objetivo tu acierto cae del 45 % al 24 %, pasas de 1:1,5 con +0,125R a 1:3 con -0,04R.
- Más tiempo dentro. La operación tarda más en resolverse y queda expuesta a datos macro y a giros de sesión.
- Rachas más largas. Con un 25 % de acierto, en 100 operaciones una racha de 10 pérdidas seguidas aparece en torno a 8 de cada 10 veces. Con un 50 %, menos de 1 de cada 20. Aguantar eso sin cambiar las reglas es difícil.
- Más tentación de intervenir. Cuanto más lejos está el objetivo, más ganas de cerrar antes, y cada cierre anticipado rebaja tu ratio real.
El ratio adecuado es el que tu setup alcanza con frecuencia y tú aguantas sin tocar nada. Para muchas estrategias intradía, eso suele estar entre 1:1,5 y 1:2. Cómo dimensionar el riesgo para sobrevivir a las rachas lo explica la guía de gestión del riesgo para principiantes.
Cómo calcular tu ratio riesgo beneficio real con el diario
El ratio que planificas al entrar no es el que consigues. Para saber el real necesitas un diario de trading con el resultado de cada operación en R:
- Calcula el R de cada operación: resultado neto ÷ riesgo inicial.
- Separa ganadoras y perdedoras.
- Saca la ganancia media y la pérdida media. Ejemplo: +1,4R y -1,1R. Tu ratio real es 1,1 a 1,4, o 1:1,27.
- Calcula el acierto: 41 ganadoras de 100, un 41 %.
- Calcula la esperanza: 0,41 × 1,4 - 0,59 × 1,1 = 0,574 - 0,649 = -0,075R.
- Compara con el umbral: con 1:1,27 necesitas acertar 1,1 ÷ 2,5 = 44 %. Te faltan tres puntos.
En el ejemplo planificabas 1:2, que exige un 33,3 %. Lo que hundió el ratio fue cerrar ganadoras antes del objetivo (+1,4R en vez de +2R) y perder más de 1R en las malas por deslizamiento o por mover el stop. Las dos fugas se corrigen con reglas, no con otro setup. Usa al menos 50 operaciones, y mejor 100, antes de sacar conclusiones. Para saber cuántos traders llegan a una esperanza positiva, la guía ¿es rentable el trading? resume lo que dicen los estudios.
Preguntas frecuentes
¿Cuál es el mejor ratio riesgo beneficio para day trading?
No hay uno mejor para todos. Depende de cuántas veces tu setup llega al objetivo y de los costes. Un 1:1,5 con un 45 % de acierto da más que un 1:3 con un 22 %. Elige el objetivo según la estructura del gráfico, mide el acierto real en el diario y ajusta con datos, no con la tabla.
¿Se puede ganar dinero con un ratio menor que 1:1?
Sí, si aciertas lo suficiente. Con 1:0,5 necesitas más del 66,7 % antes de costes, y bastante más después. Es habitual en estrategias que toman beneficios rápidos. El riesgo es que una sola pérdida grande o un stop movido borre muchas ganadoras pequeñas, así que exige una disciplina total con el stop.
¿El ratio riesgo beneficio incluye las comisiones?
El que se dibuja en el gráfico no, y por eso engaña. Para decidir si una estrategia es viable, resta los costes a cada ganadora y súmalos a cada perdedora. Con stops amplios el cambio es pequeño; con stops de pocos ticks puede subir el acierto necesario más de diez puntos porcentuales.
¿Cómo se fija el ratio riesgo beneficio en la plataforma?
Con una orden vinculada: al entrar envías a la vez el stop y el objetivo, y cuando se ejecuta uno el otro se cancela. Así el ratio queda fijado antes de que el precio se mueva y no depende de tu estado de ánimo. Si cambias el objetivo durante la operación, apúntalo en el diario.
Este artículo es educativo y no constituye asesoramiento financiero. BullHero es un juego con dinero ficticio cuyos precios salen de un modelo matemático; no es un broker ni ofrece acceso a mercados reales.
Fuentes
- Tharp, V. K., Trade Your Way to Financial Freedom, 1998
- CME Group, E-mini Nasdaq-100 Futures: Contract Specifications, 1999
- CME Group, Micro E-mini Nasdaq-100 Futures: Contract Specifications, 2019
Más artículos
Day trading para principiantes: qué hace un day trader y cómo empezar
Qué hace de verdad un day trader durante una sesión, cómo suele ir el primer año, el equipo mínimo, un marco sencillo para empezar y lo que dicen los estudios sobre cuántos ganan.
Dónde poner el stop loss: 5 métodos con ejemplos en ticks y dólares
Cinco formas de colocar el stop, calculadas sobre la misma operación en el NQ, por qué los stops obvios se barren, cómo sacar los contratos a partir de la distancia y cuándo se puede mover el stop.
Diario de trading: qué anotar y cómo revisarlo para no repetir errores
Ocho campos, una plantilla que puedes copiar hoy y una revisión de veinte minutos cada semana para encontrar la fuga que más te cuesta. También para tus sesiones de práctica.